
Alkoholivero voi kääntyä itseään vastaan – VM:n selvityksessä nostetaan esiin verotuksen keventämisen
Suomi verottaa alkoholijuomia EU kovimpiin kuuluvilla tasoilla, mutta korkea verotus voi jo syödä omaa tuottoaan. Valtiovarainministeriön selvityksen mukaan veronkorotukset voivat lisätä matkustajatuontia ja ulkomaisia verkko-ostoksia niin paljon, ettei valtio saa tavoittelemaansa lisätuottoa. Ministeriö nostaa esiin jopa mahdollisuuden verotuksen reaalisen tason alentamiseen. Samassa selvityksessä tarkastellaan pienpanimoiden veroalennuksen mahdollista leikkaamista ja Ahvenanmaan laivojen verottoman alkoholimyynnin muuttamista.

Kuva pexels.
Alkoholin verottaminen näyttää paperilla houkuttelevalta keinolta paikata valtiontaloutta. Kun veroa korotetaan, jokaisesta Suomessa myydystä olutpullosta, viinilasillisesta ja väkevästä alkoholijuomasta kertyy enemmän verotuloja. Mutta mitä tapahtuu, jos suomalainen ei ostakaan juomaansa Suomesta?
Tähän kysymykseen pureutuu lokakuussa 2026 valtiovarainministeriön(VM) alkoholijuomaverotusta käsittelevä selvitys. Sen johtopäätökset ovat kiinnostavia: Suomessa alkoholiverotus on jo niin korkealla tasolla, että lisäkorotusten seuraukset voivat kääntyä alkuperäisiä tavoitteita vastaan. Korkeat hinnat kannustavat nimittäin hankkimaan alkoholijuomia ulkomailta joko sieltä tilaten tai yksityisellä matkustajatuonnilla. Molemmissa tapauksissa kotimaan verollinen alkoholimyynti menettää osuuttaan. Ministeriö nostaakin esiin kysymyksen, olisiko alkoholiverotuksen tasoa ja rakennetta syytä arvioida perusteellisemmin sen sijaan, että veroja jatketaan korottamalla.
Graafi VM verokartoitus
Lisää alkoholiveroa – mutta paljonko valtio oikeasti saa?
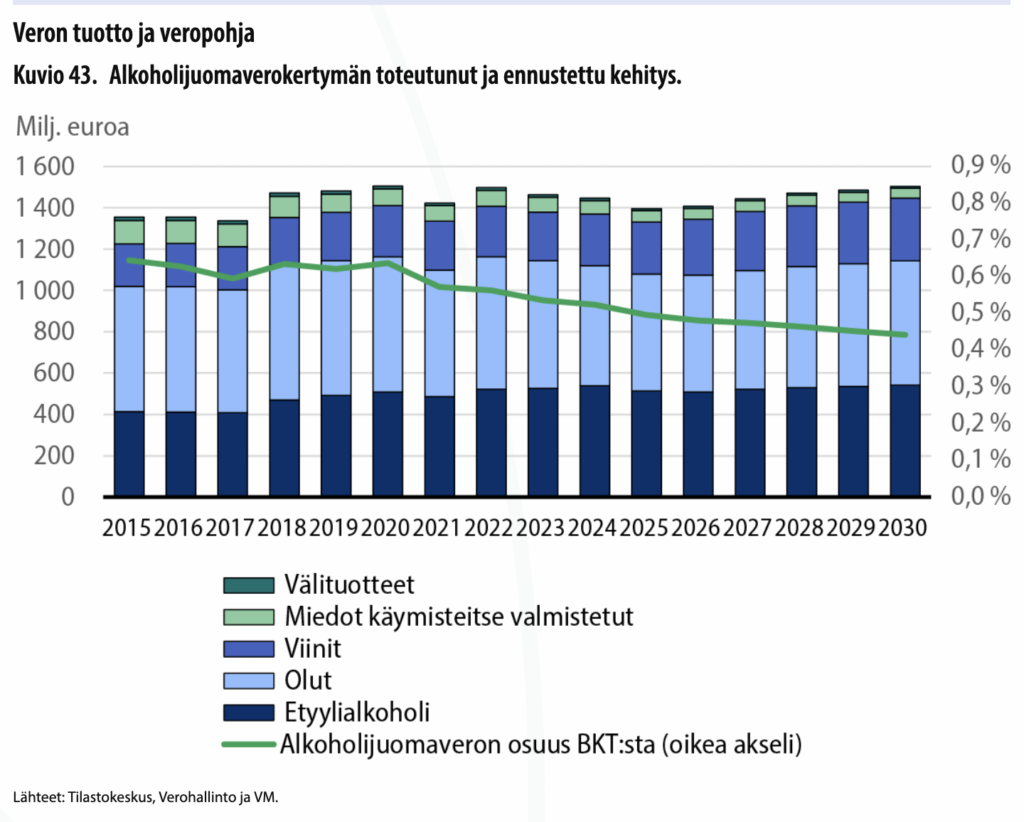
Valtiovarainministeriö on laskenut, mitä yhden prosentin yleinen alkoholiveron korotus merkitsisi valtiontaloudelle. Jos alkoholijuomien kulutus pysyisi ennallaan, korotus kasvattaisi alkoholiverotuottoja noin 15 miljoonalla eurolla vuodessa. Todellisuus on kuitenkin monimutkaisempi, koska korkeammat hinnat vähentävät kysyntää, minkä seurauksena verotuottojen lisäys jäisi ministeriön arvion mukaan noin 12 miljoonaan euroon ja julkisen talouden kokonaishyöty olisi vielä pienempi, koska alkoholiveron korotus vaikuttaa myös arvonlisäverotuloihin, kotitalouksien ostovoimaan ja muihin julkisen talouden eriin. Kun nämä otetaan huomioon, ministeriö arvioi julkista taloutta vahvistavan vaikutuksen olevan noin 61 prosenttia korotuksen laskennallisesta, kulutuksen muuttumisen sivuuttavasta tuotosta.
Erillinen asia on hallituksen vuodelle 2027 antama alkoholiveroesitys, jossa esitetään pääosin yli 5,5-prosenttisten alkoholijuomien verotuksen kiristämistä. Esityksen mukainen keskimääräinen korotus olisi noin 4,5 prosenttia, ja sen vuotuiseksi verotuottovaikutukseksi on arvioitu noin 20 miljoonaa euroa. Oluen veroon ei esityksessä ehdoteta erillistä korotusta.
Graafi VM verokartoitus
Alkoholivero nousee jo ilman uusia korotuspäätöksiä
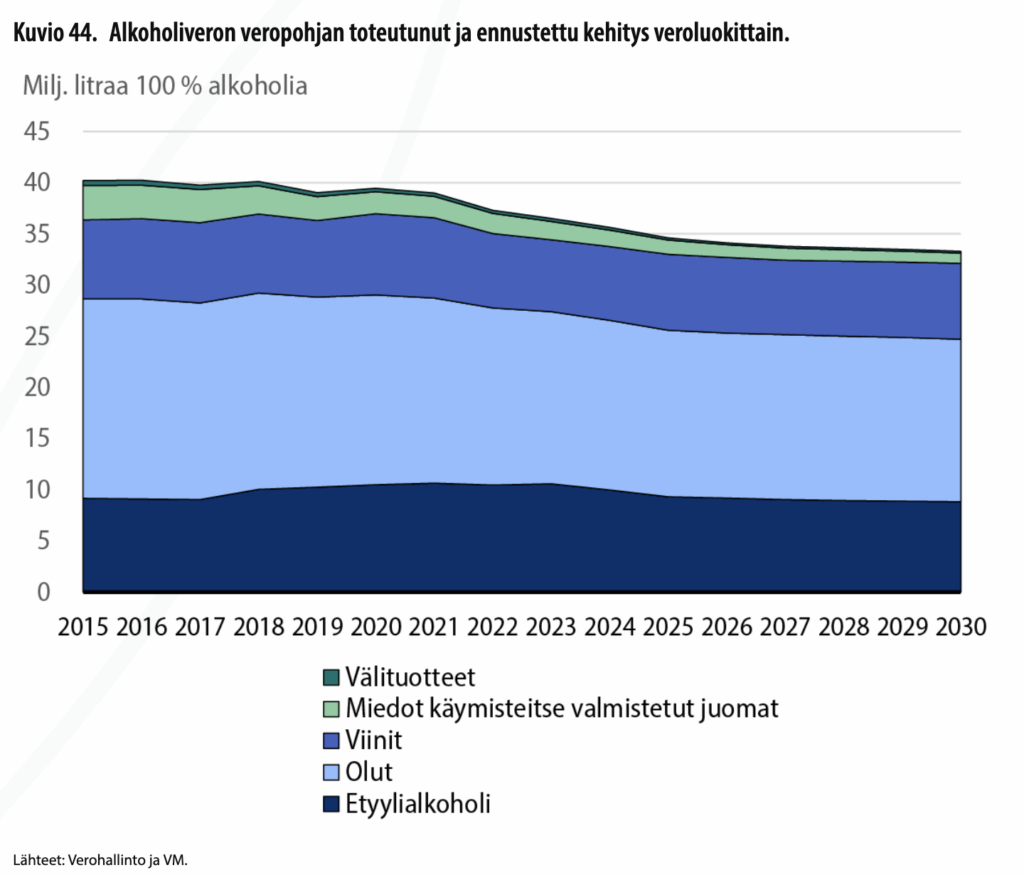
Suomalaisten alkoholijuomien hintoihin vaikuttaa myös vuoden 2026 alussa käyttöön otettu alkoholiveron indeksisidonnaisuus, joka tarkoittaa, että verotasot tarkistetaan automaattisesti kuluttajahintojen kehityksen mukaan. Valtiovarainministeriö arvioi indeksitarkistusten nostavan alkoholiverotasoja vuosina 2027–2031 keskimäärin noin kaksi prosenttia vuodessa. Ilman indeksitarkistuksia saatavaan verokertymään verrattuna lisäystä kertyisi vuosittain noin 20–25 miljoonaa euroa. Tarkoituksena on säilyttää alkoholiverotuksen reaalinen taso ennallaan, käytännössä nimelliset verot kuitenkin nousevat vuosittain hintojen mukana. Ministeriö huomauttaa, että verollisen alkoholinkulutuksen odotetaan samalla vähenevän. Siksi automaattiset korotukset eivät välttämättä estä alkoholiverotulojen reaalista pienenemistä. Myös alkoholiverokertymän suhteen bruttokansantuotteeseen ennustetaan jatkavan laskuaan.
Suomi on yksi EU kireimmistä alkoholiverottajista
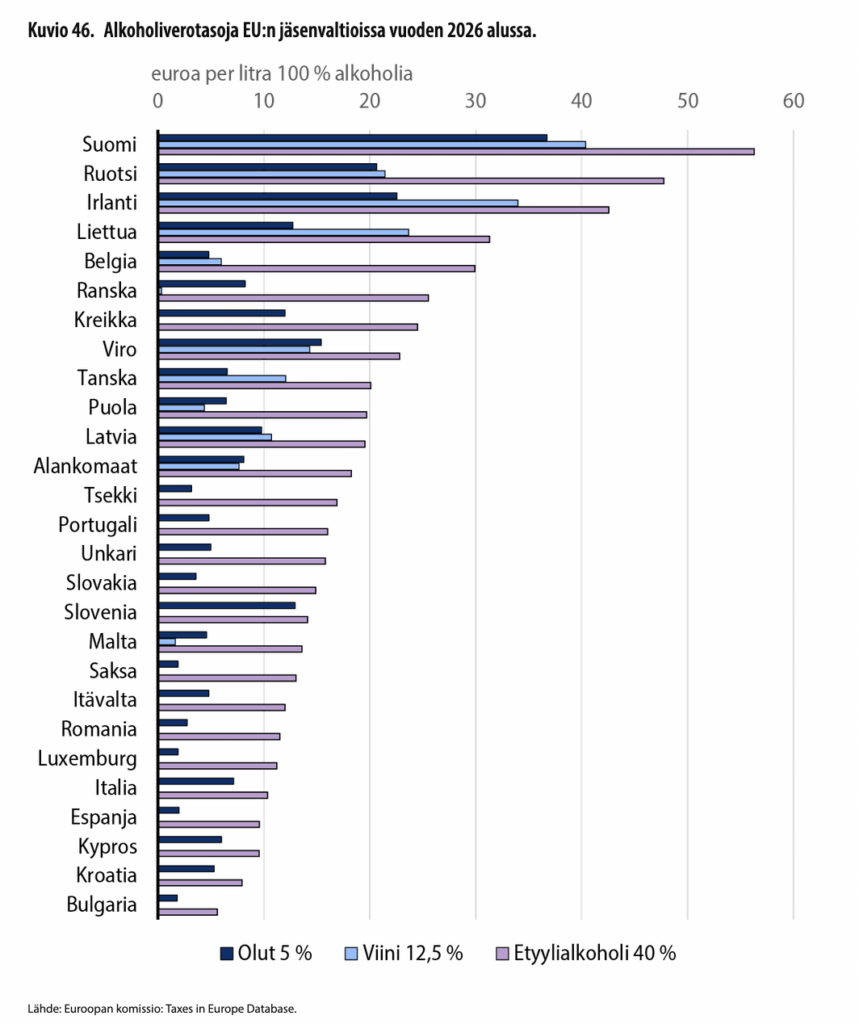
Suomen alkoholiverot ovat kaikissa juomaryhmissä EU korkeimpien joukossa ja ero unionin keskimääräisiin verotasoihin on huomattava. Viinissä ero on erityisen selvä: noin puolet EU jäsenvaltioista ei peri viinistä lainkaan alkoholivalmisteveroa. Suomessa puolestaan alkoholiverotus on vuosikymmenten aikana rakentunut järjestelmäksi, jossa eri juomaryhmien verotasot poikkeavat toisistaan merkittävästi; väkeviä alkoholijuomia ja etyylialkoholipohjaisia juomasekoituksia verotetaan selvästi ankarammin kuin monia muita alkoholijuomia. Ministeriö kyseenalaistaa, kuinka hyvin nämä erot vastaavat nykyisiä terveyspoliittisia ja valtiontaloudellisia tavoitteita.
Graafi VM verokartoitus
Verotuksen rakenteessa näkyy edelleen vuoden 2004 alkoholiverouudistuksen perintö, jolloin verotusta alennettiin keskimäärin 33 prosenttia, kun EU sisämarkkinoilla tapahtuneiden muutosten pelättiin lisäävän alkoholijuomien matkustajatuontia voimakkaasti. Alennus painottui väkeviin alkoholijuomiin, joiden kohdalla hintaerot lähialueisiin olivat erityisen suuret. Sen jälkeen alkoholiveroja on korotettu useita kertoja, viimeisen kymmenen vuoden aikana korotuksia on tehty viidesti, mutta juomaryhmien välisen verotusrakenteen perusteita ei ole tarkasteltu laajana kokonaisuutena. VM mukaan olisi perusteltua arvioida, missä määrin eri juomaryhmiä on tarpeen verottaa eri tavoin, jos alkoholin terveyshaittojen kannalta ratkaisevaa on pitkälti nautittu alkoholimäärä. Toisaalta myös juomien erilainen saatavuus voi perustella verotuseroja.
Ehkä selvityksen yllättävin huomio liittyy siihen, pitäisikö Suomen harkita alkoholiverotuksen reaalisen tason alentamista. Ministeriö ei kuitenkaan sitä suoraa veronalennusta, mutta toteaa, että sellainen voisi joissakin tilanteissa olla perusteltu. Tämä ajatus perustuu verotuksen ja kulutuksen väliseen suhteeseen; jos suomalaiset ostavat alkoholijuomia entistä enemmän ulkomailta, korkea kotimainen vero ei tuota valtiolle mitään näistä ostoksista. Silloin verotasojen korottaminen voi kasvattaa hintaeroja entisestään ja pahentaa ongelmaa. Ministeriön mukaan olisi tarpeen arvioida verotuksen reaalista tasoa esimerkiksi tilanteessa, jossa lähialueiden maiden verotus kevenee suhteessa Suomeen.
Tavoitteena olisi pitää mahdollisimman suuri osa alkoholinkulutuksesta Suomessa verotetussa ja valvotussa myynnissä. Se ei kuitenkaan tarkoita, että alkoholiveron laskeminen automaattisesti lisäisi verotuottoja, vaan lopputulos riippuu muun muassa kuluttajien käyttäytymisestä, hintojen muutoksista ja siitä, kuinka suuri osa ulkomaille suuntautuneista ostoista siirtyisi takaisin kotimaahan. Ministeriö korostaakin, että verotuksen optimaalista tasoa on vaikea määritellä.
Jopa kolmannes alkoholinkulutuksesta kotimaan verollisen myynnin ulkopuolella?
Valtiovarainministeriön selvityksen ehkä pysäyttävin lukusarja koskee matkustajatuontia ja verkkokauppaa. Vuoden 2025 kyselytutkimuksen perusteella matkustajatuonnin osuus alkoholijuomien kokonaiskulutuksesta oli arviolta 20 prosenttia ja verkkokaupan osuus 11 prosenttia, näiden lukujen perusteella Suomessa verollisen kulutuksen osuudeksi jäisi noin 69 prosenttia kokonaiskulutuksesta.
Arvioihin liittyy kuitenkin varaus, koska matkustajatuontia ja verkkokauppaa mittaavan tutkimuksen menetelmä muuttui vuoden 2025 alussa, jonka seurauksena arviot nousivat selvästi. Aikaisemmalla menetelmällä vuoden 2024 matkustajatuonnin osuudeksi saatiin noin 11 prosenttia ja verkkokaupan osuudeksi noin kaksi prosenttia. Selvitys ei kuitenkaan osoita, että matkustajatuonti olisi yhdessä vuodessa lähes kaksinkertaistunut tai verkkokauppa moninkertaistunut, vaan luvuissa näkyy tutkimusmenetelmän muutos. Silti niiden esiin nostama ongelma on merkittävä: huomattava osa Suomessa kulutetusta alkoholista saatetaan hankkia kotimaan verollisen vähittäismyynnin ulkopuolelta.
Ministeriö tekee selvän eron matkustajatuonnin ja ulkomaisen verkkokaupan välillä. EU-maasta Suomeen matkustava henkilö saa tuoda mukanaan alkoholijuomia omaan käyttöönsä ilman Suomen alkoholiveroa, juomien on kuitenkin oltava lähtömaassa verotettuja, ja matkustajan on kuljetettava ne itse. Verkkokaupassa tilanne on erilainen; ulkomaisesta verkkokaupasta Suomeen hankitut alkoholijuomat kuuluvat Suomen valmisteverotuksen piiriin, ja veron maksamisesta vastaa tilanteesta riippuen myyjä, ostaja tai molemmat. Valtiovarainministeriön mukaan viranomaisten havaintojen perusteella Suomen valmisteverot maksetaan kuitenkin vain pienestä osasta verkosta hankittuja alkoholijuomia lain edellyttämällä tavalla.
Kotimaan verollisen myynnin väheneminen ei vaikuta pelkästään alkoholiveroon, koska laillisessa matkustajatuonnissa arvonlisävero maksetaan ostomaahan eikä Suomeen. Säännösten vastaisessa verkkokaupassa Suomeen kuuluvia veroja voi jäädä maksamatta vielä laajemmin. Lisäksi kulutusta voi siirtyä pois suomalaisilta kaupoilta ja anniskeluravintoloilta.
Pienpanimoiden veroetua esitetään rajattavaksi – kuusi suurempaa panimoa voisi menettää huojennuksen
Valtiovarainministeriön selvitys sisältää myös suomalaiselle panimoalalle merkittävän avauksen. Ministeriö arvioi, pitäisikö pienpanimoiden alkoholiveroalennusta rajata nykyistä huomattavasti pienemmille valmistajille. Nykyisin riippumattomat pienpanimot saavat tuotantomäärään perustuvan porrastetun veroalennuksen; ensimmäiseltä 500 000 tuotantolitralta veroalennus on 50 prosenttia, seuraavilta 2,5 miljoonalta litralta alennus on 30 prosenttia, 3–5,5 miljoonan litran osuudelta 20 prosenttia ja 5,5–10 miljoonan litran osuudelta kymmenen prosenttia. Yli kymmenen miljoonan litran tuotanto-osuudesta alennusta ei saa ja jos panimon vuosituotanto ylittää 15 miljoonaa litraa, oikeus kaikkiin alennuksiin päättyy. Järjestelmän tarkoituksena on ollut tasoittaa suurten ja pienten panimoiden tuotantokustannusten eroja.
VM mukaan nykyistä tuotantorajaa voidaan kuitenkin pitää varsin korkeana. Veroalennuksesta hyötyvät myös suhteellisen suuret panimot, joiden toimintaan voi kuulua muidenkin alkoholijuomien valmistusta. Ministeriö nostaa esiin kolme vaihtoehtoa: alennuksen poistamisen kokonaan, sen pienentämisen tai sen rajaamisen nykyistä pienemmille panimoille. Koko pienpanimotuen poistaminen lisäisi valtion verotuloja arviolta 18 miljoonalla eurolla vuodessa, mutta VM pitää perustelluimpana vaihtoehtona rajausta, jossa veroalennus säilyisi vain riippumattomilla panimoilla, joiden alkoholijuomien kokonaisvuosituotanto olisi enintään 500 000 litraa. Valtaosa Suomen pienpanimoista säilyttäisi huojennuksen, ja valtion alkoholiverotulot kasvaisivat arviolta 11 miljoonalla eurolla vuodessa, kuusi suurempaa kotimaista pienpanimoa jäisi taas veroalennuksen ulkopuolelle. Ministeriön mukaan muutos kohdentaisi tuen paremmin kaikkein pienimmille valmistajille ja vähentäisi järjestelmän mahdollisia kilpailuvääristymiä.
Ahvenanmaan laivojen verovapaus tarkastelussa
Valtiovarainministeriö nostaa esiin myös Ahvenanmaan kautta kulkevien laivojen verottoman alkoholimyynnin. Nykyisin Suomen ja toisen maan välisillä reiteillä, joilla poiketaan Ahvenanmaalla, voidaan tietyin edellytyksin myydä alkoholijuomia verottomasti myös Ahvenanmaan ja muun Suomen välistä osuutta matkustaville. VM mukaan tällainen verovapaus ei perustu velvoittavaan EU-sääntelyyn, vaan siitä voidaan päättää kansallisesti, joten verovapaus olisi siten mahdollista poistaa. Ministeriö huomauttaa myös verokartoituksessa, että verottoman myynnin rajoitusten käytännön vaikutus saattaa jäädä vähäiseksi valvonnan vähäisyyden vuoksi.
Lopuksi voi todeta, että VM:n verokartuotuksen mukaan valtio tarvitsee verotuloja, mutta alkoholiverotuksen kiristäminen ei välttämättä kasvata niitä toivotulla tavalla. Mitä suuremmiksi hintaerot Suomen ja lähialueiden välillä kasvavat, sitä voimakkaammiksi voivat muodostua kannustimet hankkia alkoholijuomat muualta. Alkoholiverotuksen suurin kysymys ei ehkä enää olekaan, kuinka paljon veroa voidaan korottaa, vaan kuinka paljon korotuksia Suomen markkina kestää.
Lähteet:
Valtiovarainministeriö: Alkoholijuomaverotusta käsittelevä selvitysaineisto, luvut 12.5.1–12.5.4.
Valtiovarainministeriö: Valtion vuoden 2027 talousarvioesitys ja alkoholijuomaverotuksen tiedot. https://budjetti.vm.fi/
Valtioneuvosto, syyskuu 2026: Vuoden 2027 alkoholiveron muutoksia koskeva hallituksen esitys. https://valtioneuvosto.fi/paatokset/paatos?decisionId=7014
Finlex: HE 172/2026 vp, hallituksen esitys alkoholijuomaveron muuttamisesta. https://www.finlex.fi/fi/hallituksen-esitykset/2026/172
Euroopan komissio: Taxes in Europe Database, alkoholijuomien verotasot EU-maissa. https://taxation-customs.ec.europa.eu/
Verohallinto: Alkoholijuomaverotus ja alkoholijuomien valmisteverotus. https://www.vero.fi/
Terveyden ja hyvinvoinnin laitos: Alkoholijuomien kulutus, matkustajatuonti ja verkkokauppaa koskevat seuranta-aineistot. https://thl.fi/